Dos Papagaios Estocásticos ao Julgamento Sintético
A reconfiguração da infraestrutura dos mercados privados globais
Atlas Observations - Vol. 1 · 28 de abril de 2026
Introdução
Os mercados de capitais globais não foram construídos para a velocidade. Foram construídos para o controle. Durante décadas, as instituições financeiras se organizaram em torno dos limites da capacidade humana: comitês, ciclos de diligência, dados fragmentados, distribuição baseada em relacionamentos e processos lentos de liquidação. A restrição nunca foi a falta de capital. Foi a incapacidade de processar, estruturar e distribuir oportunidades em escala.
A inteligência artificial entra nesse sistema não como substituta do julgamento humano, mas como uma mudança estrutural na forma como as decisões são produzidas. A narrativa predominante descreve a IA moderna como um “papagaio estocástico”, um sistema que gera respostas sem compreensão real. A crítica é tecnicamente correta, mas economicamente incompleta. Nos mercados financeiros, o valor nunca dependeu da consciência. Depende da capacidade de processar incertezas, comprimir informações e converter riscos em decisões de investimento executáveis. Em vez de substituir o julgamento humano, a IA torna as decisões mais baratas, rápidas e escaláveis de forma mais consistente.
Este artigo defende que a IA não deve ser avaliada como uma mente humana imperfeita, mas como um novo componente fundamental das finanças: um mecanismo probabilístico para transformar a capacidade de tomar decisões ao longo de todo o processo de formação de capital. A implicação é arquitetural. Quando incorporada a toda a cadeia — ingestão de dados, análise de crédito, estruturação, distribuição, monitoramento e liquidação —, a IA reúne os componentes tradicionalmente fragmentados dos mercados privados em fluxos programáveis. O que antes era sequencial torna-se simultâneo. O que era escasso torna-se escalável. O que era opaco passa a ser monitorado continuamente.
Essa transição marca o surgimento de uma nova categoria: a máquina financeira. A Atlas é construída sobre essa tese. Não como uma ferramenta de IA adicionada às finanças, mas como uma camada de infraestrutura que integra inteligência aos próprios mecanismos de movimentação do capital. O objetivo é simples e estrutural: encurtar o caminho entre a originação local e o capital global.
Nessa perspectiva, o “papagaio estocástico” não é uma limitação a superar. É o ponto de partida de um sistema que, quando adequadamente incorporado, evolui para algo economicamente muito mais poderoso: julgamento sintético operando dentro de um mecanismo fechado de formação de capital. Este artigo explora essa transformação — como sistemas probabilísticos, combinados com estrutura financeira e infraestrutura de distribuição, estão redefinindo o modelo operacional dos mercados privados.
Tese executiva
A IA moderna é criticada porque não compreende o mundo. A crítica está correta. A conclusão que geralmente se tira dela está errada. Os mercados financeiros nunca dependeram integralmente de consciência, experiência vivida ou compreensão semântica para criar valor. Eles exigem uma avaliação mais rápida da incerteza, uma conversão melhor do risco em estruturas investíveis e uma distribuição mais eficiente do capital.
Este artigo reformula o “papagaio estocástico”: de limitação filosófica para componente fundamental do mercado. Um modelo que recombina padrões estatisticamente sem compreender não é um ser humano fracassado. É um novo tipo de instrumento financeiro: um mecanismo probabilístico de compressão. Seu valor não está em pensar. Está em comprimir dados, tempo e ambiguidade em resultados prontos para embasar decisões.
Tese central: a IA não transformará as finanças porque se tornará consciente. Ela transformará as finanças porque aumenta a capacidade de tomar decisões, reduz a latência da análise e converte mercados de capitais fragmentados em fluxos programáveis.
Instituições bem-sucedidas integrarão salvaguardas estruturais — garantias, covenants e divisão em tranches — à IA para administrar sistematicamente os riscos que o modelo não consegue prever. Essa é a diferença entre um modelo e uma máquina.
| Afirmação | Implicação para os mercados privados |
|---|---|
| O papagaio estocástico não é um defeito. | Completar padrões estatisticamente é útil quando a tarefa econômica é reduzir probabilisticamente as possibilidades, não alcançar compreensão metafísica. |
| A capacidade de tomar decisões torna-se alfa. | O sistema vencedor avalia mais ativos, mais rapidamente, com custo marginal menor e disciplina de risco consistente. |
| A estrutura supera a previsão nos eventos extremos. | A IA é frágil diante de mudanças de regime; tranches, covenants, garantias, spread excedente e monitoramento são a verdadeira defesa. |
| A distribuição é o gargalo. | Há capital abundante, mas o pareamento é ineficiente. A distribuição orientada por IA é a maior oportunidade de destravar os mercados privados. |
1. O papagaio estocástico foi o começo, não o fim
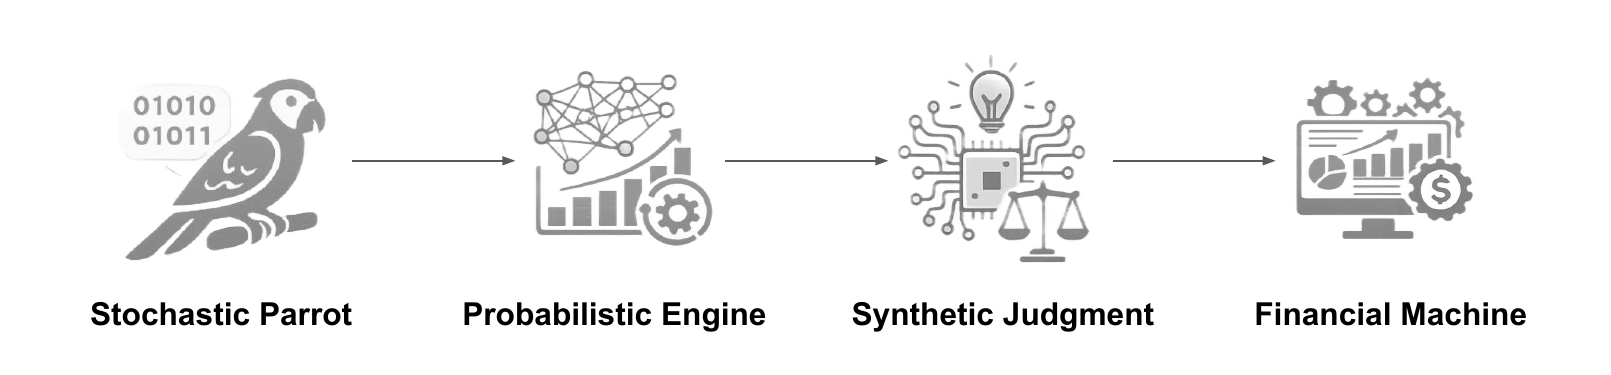
A metáfora original do papagaio é poderosa porque impõe uma distinção necessária: gerar linguagem não é o mesmo que compreender. Alex, o papagaio-cinzento-africano, podia perguntar “De que cor eu sou?” a partir de uma posição corporificada no mundo. Um grande modelo de linguagem pode gerar a mesma frase por probabilidade estatística. Mesma frase. Ontologia diferente.
Para as finanças, porém, a questão relevante não é se o modelo vivencia o significado. É se ele consegue processar mais sinais do que um sistema humano, produzir resultados úteis ponderados por probabilidade e fazê-lo a um custo e a uma velocidade que alterem a economia do fluxo de trabalho.
O erro é avaliar a IA como um ser humano defeituoso em vez de avaliá-la como uma camada superior de compressão.
Por isso, este artigo mantém o papagaio estocástico no centro do argumento. O termo nomeia a limitação. A limitação revela a função. A função torna-se oportunidade. Nas finanças, um sistema que combina padrões sem compreendê-los ainda pode identificar correlações, detectar anomalias, classificar contrapartes, mapear a demanda de investidores, interpretar documentos jurídicos, gerar cenários e acelerar a análise de crédito.
O papagaio não precisa compreender o crédito. Precisa ajudar a condensar uma decisão de crédito. Não precisa sentir o risco. Além disso, precisa ajudar a mostrar onde o risco pode estar mal precificado. Não precisa de curiosidade. Precisa ampliar a busca.
Figura 1: Reformulando o papagaio estocástico
2. As finanças não são uma busca pela verdade. São um sistema para precificar a incerteza
O setor financeiro muitas vezes toma emprestada a linguagem da ciência: modelos, previsões, sinais e confiança. Mas os mercados não são laboratórios. São sistemas adversariais nos quais o valor surge quando a incerteza é precificada, transferida, estruturada ou distribuída melhor que pelos concorrentes. Essa distinção importa. Um modelo não precisa conhecer a verdadeira natureza de um tomador, ativo ou investidor. Precisa reduzir o intervalo de resultados plausíveis o suficiente para apoiar uma ação econômica: rejeitar, aprovar, precificar, dividir em tranches, proteger, distribuir ou monitorar.
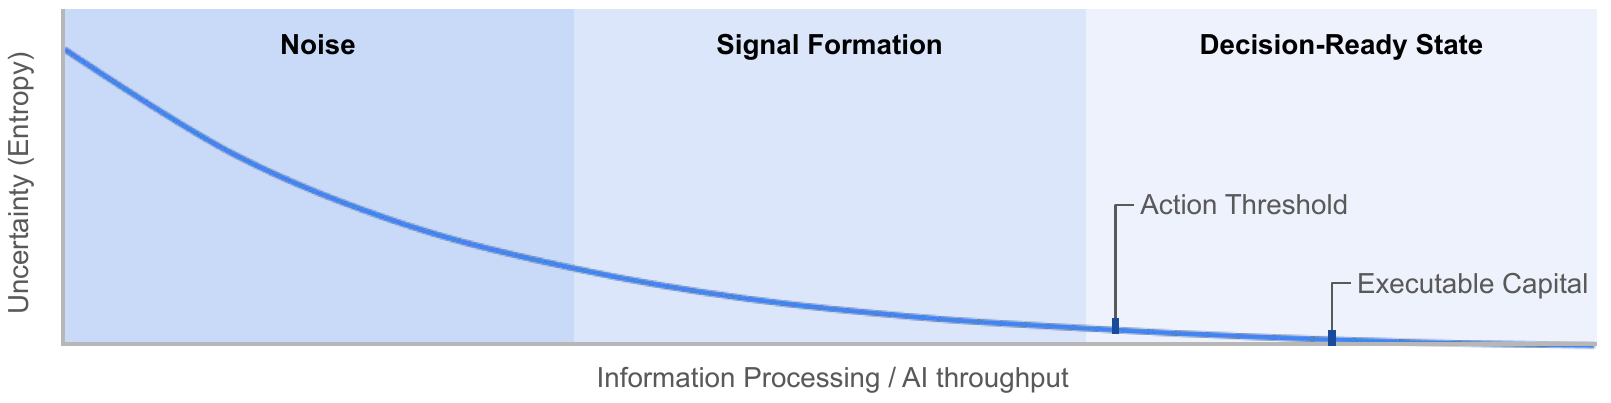
Nesse sentido, a IA não é um oráculo. É um instrumento de redução de possibilidades. Ela transforma uma incerteza de muitas dimensões em um conjunto menor e mais acionável de decisões possíveis. É por isso que a crítica de que lhe falta “compreensão real” perde o ponto financeiro. As finanças raramente têm compreensão perfeita. Elas têm probabilidades, proteções e execução.
| Pergunta humana | Pergunta financeira |
|---|---|
| O modelo compreende o tomador? | O modelo melhora a decisão de crédito ajustada pela probabilidade? |
| O modelo sabe como é sentir o risco? | O sistema acrescenta proteções estruturais contra o risco que pode deixar de detectar? Ele quantifica a mitigação de risco? |
| O modelo consegue raciocinar como um banqueiro experiente? | Consegue avaliar 1.000 oportunidades antes que o banqueiro veja 10, mantendo ou até elevando a qualidade da avaliação? |
Portanto, a relevância financeira da IA não é a cognição. É a redução da entropia. O valor econômico surge quando a incerteza é comprimida o suficiente para permitir uma ação.
Figura 2: Da entropia à ação
3. A capacidade de tomar decisões é a nova fonte de alfa
As finanças tradicionais são limitadas pela capacidade de processamento. Uma equipe só consegue analisar um número limitado de bases de empréstimos, carteiras de crédito privado, ativos imobiliários, carteiras de recebíveis e listas de investidores. Isso cria uma escassez oculta: não de oportunidades, mas de capacidade de avaliação.
A IA muda o fator limitante. Ela não apenas acelera o analista. Muda a economia unitária da busca. Quando o custo marginal de avaliar mais uma oportunidade cai drasticamente, a empresa pode explorar um universo maior, rejeitar com mais rigor e ainda encontrar mais ativos investíveis. Essa vantagem se manifesta na prática: um analista tradicional pode examinar cinco oportunidades por semana, enquanto um sistema ampliado por IA poderia examinar cinquenta com confiabilidade.
O alfa deixa de vir de insights exclusivos e passa a vir de escala e velocidade.
Essa é a mudança decisiva. Uma mesa tradicional pode depender da atenção escassa de profissionais seniores. Um sistema ampliado por IA redireciona essa atenção para o tratamento de exceções, a negociação, a estruturação e o julgamento.
A máquina cuida da extração de padrões e da análise inicial. O ser humano cuida dos riscos fora do padrão observado.
| Modelo | Cobertura | Papel humano | Fonte de alfa |
|---|---|---|---|
| Tradicional | Baixa | Responsável principal pelo processamento | Insight individual |
| Assistido por IA | Alta | Revisor e responsável pelas exceções | Velocidade e escala |
| Infraestrutura de IA de ponta a ponta | Escala de mercado | Arquiteto do risco e da distribuição | Capacidade de processamento e execução |
A capacidade de tomar decisões não é apenas eficiência operacional. É uma nova fonte de poder de mercado. O sistema que avalia mais transações possíveis, com uma lógica de risco consistente, antes mesmo que os concorrentes reúnam um comitê, muda o processo pelo qual o mercado encontra seu equilíbrio.
4. O problema do risco extremo: onde o papagaio falha
O papagaio estocástico é poderoso em distribuições normais e perigoso nos extremos. Como comprime padrões de dados históricos, o sistema é estruturalmente enviesado em favor do conhecido. Consegue reconhecer recorrências, mas tem dificuldade com rupturas. Essa não é uma fraqueza temporária que desaparece com um modelo maior. É uma propriedade do aprendizado estatístico.
No crédito privado e nas finanças estruturadas, isso importa profundamente. Perdas graves em carteiras costumam surgir de descontinuidades raras: fraude, choques macroeconômicos, falhas jurídicas ou crises de liquidez.
Princípio operacional: a IA pode acelerar a análise de crédito, mas nunca deve ser tratada como a última defesa contra o risco extremo.
A resposta certa não é fazer afirmações filosóficas sobre inteligência artificial geral. É projetar estruturas financeiras que resistam ao erro do modelo. É nesse ponto que as finanças têm uma vantagem sobre o software puro: possuem séculos de mecanismos para converter incerteza em exposição limitada.
Subordinação, sobrecolateralização, spread excedente, contas de reserva, covenants, critérios de elegibilidade, limites de concentração, cascatas de pagamentos, verificação independente e monitoramento após a venda não são detalhes administrativos. São a arquitetura que permite usar sistemas probabilísticos com segurança em mercados de capitais reais.
5. A estrutura é o antídoto econômico para a fragilidade do modelo
A previsão é frágil. A estrutura é durável. Um modelo pode estimar probabilidade de inadimplência, comportamento de pré-pagamento, severidade da perda, descasamento entre ativos e passivos, concentração de tomadores ou volatilidade das garantias. Mas, se o modelo estiver errado, a pergunta passa a ser: o que absorve o erro?
Essa é a distinção central entre uma empresa de software que faz recomendações e uma empresa de infraestrutura financeira que cria ativos investíveis. A primeira otimiza resultados. A segunda projeta a capacidade de resistir a falhas.
A IA aumenta a probabilidade de estar certo. A estrutura reduz as consequências de estar errado.
É por isso que a aplicação de maior valor da IA nos mercados privados não é a tomada autônoma de decisões. É a estruturação orientada por IA. O modelo identifica a superfície de risco; a engenharia financeira determina como esse risco é alocado, amortecido, precificado e monitorado.
| Resultado da IA | Tradução estrutural |
|---|---|
| Maior concentração de tomadores detectada | Limite de concentração mais restrito e maior exigência de subordinação |
| Comportamento de pagamentos volátil identificado | Conta de reserva dinâmica e mecanismos de gatilho mais rigorosos |
| Desempenho fraco de safras anteriores identificado | Critérios de elegibilidade mais rigorosos e exclusão das safras mais antigas |
| Demanda de investidores concentrada em menor volatilidade | Desenho das tranches ajustado para a estabilidade dos fluxos de caixa seniores |
6. Conjunto de decisões da Atlas: do papagaio à máquina financeira
A Atlas transforma informação em movimentação de capital, e o Atlas Operating System é a expressão dessa transformação. Não se trata de um chatbot colocado sobre as finanças. É uma arquitetura integrada que conecta dados, modelos, estrutura, distribuição, monitoramento e liquidação.
| Camada | Atlas Operating System | Função |
|---|---|---|
| 1. Ingestão de dados | Dados das operações, bases de empréstimos, comportamento de investidores, fontes de monitoramento | Transforma informações brutas fragmentadas em uma base analítica utilizável |
| 2. Inteligência | Atlas Vector | Comprime dados de crédito em cenários de risco, lógica de tranches, resultados de estresse e hipóteses de análise de crédito |
| 3. Inteligência de distribuição | Atlas Prisma | Mapeia o apetite dos investidores, prevê a demanda e converte o desenho do produto em direcionamento de capital |
| 4. Monitoramento | Atlas Spectra | Cria visibilidade após a venda, acompanhamento de exceções e confiança após a distribuição |
| 5. Liquidação e tesouraria | Fluxos internacionais, moeda fiduciária e fluxos compatíveis com stablecoins | Reduz o atrito no financiamento, a latência de liquidação e as ineficiências do pré-financiamento |
A Atlas reúne funções de mercado historicamente fragmentadas em fluxos unificados.
Tese da Atlas: o próximo líder de categoria nos mercados privados não terá o melhor modelo. Será a empresa que transformar modelos em infraestrutura de mercado repetível.
7. Uma operação passo a passo: onde o valor é efetivamente capturado
Considere uma oportunidade de crédito privado ou lastreada em ativos, originada localmente e distribuída internacionalmente. Por exemplo, uma carteira de empréstimos a pequenas e médias empresas originada no Brasil que possa ser avaliada, estruturada em tranches com riscos claramente definidos, pareada imediatamente com investidores institucionais europeus e monitorada continuamente após a venda, reduzindo de forma acentuada o tempo de execução e o atrito operacional. O processo tradicional é sequencial: encontrar o ativo, organizar os dados, conduzir a diligência, negociar a estrutura, preparar materiais, buscar investidores, acompanhar os retornos, liquidar o financiamento e depois reportar. Cada etapa tem latência. Cada transferência de responsabilidade cria perdas.
Em um sistema integrado, o fluxo torna-se simultâneo. Vector analisa a carteira de ativos enquanto Prisma mapeia os grupos potenciais de investidores. A estruturação se adapta não apenas ao perfil de risco do ativo, mas também à demanda observada. Spectra define as expectativas de monitoramento antes do compromisso de capital. Os meios de liquidação reduzem o atrito no fechamento. O produto não é apenas criado. É criado com distribuição e monitoramento já incorporados.
A economia é clara. Suponha que uma carteira possa ser originada a uma rentabilidade anualizada de 20% e distribuída a 16%. A diferença de quatro pontos percentuais não é apenas uma diferença de preço. É a remuneração por encontrar a oportunidade, analisá-la, transformar o risco, parear o investidor e executar a operação. Quanto maior a capacidade de processamento e menor o atrito, mais escalável essa diferença se torna.
Essa diferença não é capturada pela propriedade do ativo. É capturada pela propriedade do fluxo de trabalho.
É por isso que a IA importa mais nos mercados privados do que nos mercados públicos altamente líquidos. Nos mercados públicos, a informação se dissemina rapidamente. Nos mercados privados, a informação é fragmentada, a confiança é local, os documentos são feitos sob medida, os ativos são heterogêneos e a distribuição depende fortemente de relacionamentos. A IA não elimina esses atritos. Ela os torna legíveis por máquinas e escaláveis operacionalmente.
O ponto não é que cada camada seja individualmente nova. O ponto é que o mercado historicamente as separou entre instituições: assessores, estruturadores, processos de classificação de risco, plataformas de fundos, distribuidores, custodiantes, redes de pagamento e prestadores de serviços de reporte. A oportunidade está na integração arquitetural.
Tese da Atlas: o próximo líder de categoria nos mercados privados não terá o melhor modelo. Será a empresa que transformar modelos em infraestrutura de mercado repetível.
8. Bancos, gestoras e tokenização: por que a Atlas existe
A arquitetura estabelecida foi construída para um mercado mais lento. Bancos detêm relacionamentos, balanços e infraestrutura regulatória, mas seus sistemas são pesados em termos organizacionais. Gestoras detêm experiência em alocação de capital, mas são limitadas por mandatos, comitês e capacidade humana de diligência. A tokenização, por si só, não resolve a distribuição.
Afirmação contrária ao consenso: a tokenização não é a revolução. A distribuição é. Tokenização sem análise de crédito, estrutura, geração de demanda e monitoramento é uma embalagem melhor para o mesmo gargalo de mercado.
O erro de muitas plataformas financeiras digitais é tratar o ativo como produto. Nos mercados privados, o ativo é apenas a matéria-prima. O produto é uma experiência de investimento estruturada, diligenciada, distribuída, monitorada e passível de liquidação.
| Participante | Força | Fragilidade estrutural |
|---|---|---|
| Bancos | Relacionamentos, confiança, balanço, regulação | Sistemas legados, demora dos comitês, restrições de balanço, alto custo operacional |
| Gestoras | Alocação de capital, disciplina de investimento, credibilidade institucional | Capacidade limitada de originação, análise personalizada mais lenta, restrições de mandato |
| Plataformas de tokenização | Representação digital, transferibilidade, propriedade programável | Frequentemente frágeis em originação, análise de crédito, demanda de investidores e confiança após a venda |
| Máquinas financeiras de ponta a ponta | Dados, IA, estrutura, distribuição, monitoramento, liquidação | Exigem execução multidisciplinar e construção de confiança em várias jurisdições |
O vencedor não será a instituição com os profissionais de maior prestígio nem a plataforma com a interface de tokens mais elegante. Será a arquitetura que reduzir a distância entre a originação qualificada e o capital qualificado.
9. Julgamento sintético: um novo componente fundamental da infraestrutura financeira
Julgamento sintético é a capacidade de simular a tomada de decisões econômicas em escala por meio de sistemas probabilísticos sem reproduzir a cognição humana. Não é sabedoria artificial. Não é consciência. Não substitui a responsabilidade fiduciária. É uma forma de gerar resultados de decisão em um universo de oportunidades muito maior do que as equipes humanas conseguem processar sozinhas.
O conceito importa porque evita duas narrativas ruins. A primeira é a automação ingênua: a ideia de que a IA deve substituir completamente o julgamento de investimento. A segunda é o tradicionalismo defensivo: a ideia de que, por não ter compreensão humana, a IA não pode reformular as finanças. Ambas estão erradas.
O julgamento sintético não substitui o julgamento humano. Ele industrializa as partes do julgamento que são repetitivas, estatísticas e baseadas em padrões.
Na prática, o julgamento sintético cria um novo modelo operacional. Os seres humanos definem as regras, restrições, apetite a risco e proteções estruturais. A IA amplia a busca, identifica padrões e propõe cenários. A arquitetura financeira converte esses resultados em produtos. Os sistemas de monitoramento detectam desvios. Os meios de liquidação reduzem o atrito. O resultado não é um modelo inteligente. É um sistema adaptativo de formação de capital.
10. O estado final: mercados privados programáveis
A cadeia atual dos mercados privados é fragmentada. A originação é local. A diligência é manual. A estruturação é personalizada. A distribuição depende de relacionamentos. A liquidação é lenta. O monitoramento é inconsistente. Essa fragmentação cria oportunidades de retorno, mas também limita a escala.
O estado final não é um mercado totalmente automatizado. É um mercado mais programável, no qual dados, risco, apetite dos investidores, documentação, financiamento e monitoramento são conectados por sistemas em vez de coordenados manualmente entre intermediários fragmentados.
Nesse mundo, as empresas mais valiosas não são apenas originadoras ou distribuidoras. São sistemas operacionais de mercado. Sabem transformar a complexidade local em capacidade de atrair investimento global.
Definição da categoria: a Atlas não está criando IA para as finanças. A Atlas está criando uma infraestrutura financeira na qual a IA é uma camada de uma máquina mais ampla de formação de capital.
Essa distinção é essencial. A IA sozinha produz resultados intermediários. A infraestrutura produz resultados concretos. A máquina financeira vence porque controla o caminho dos dados à decisão, à estrutura, à distribuição e à liquidação.
11. Implicações para a Atlas
Para a Atlas, a implicação estratégica é clara: a empresa não deve se posicionar como mais uma plataforma de investimentos habilitada por IA. Esse enquadramento é limitado demais e concorrido demais. A posição mais forte é que a Atlas está construindo uma camada de infraestrutura para mercados privados internacionais: um sistema que encurta o caminho entre a originação local e o capital institucional global.
Vector, Prisma e Spectra devem, portanto, ser apresentados não como ferramentas isoladas, mas como componentes de uma única máquina de capital. Vector comprime dados de crédito e ativos em inteligência pronta para a estruturação. Prisma comprime o universo de investidores em mapas de demanda acionáveis. Spectra comprime a opacidade após a venda em confiança no monitoramento. Juntos, resolvem o problema central dos mercados privados: a fragmentação. A diferenciação da Atlas depende da integração operacional: cada componente aumenta a eficiência do seguinte, criando um ciclo de reforço impossível para concorrentes fragmentados.
A vantagem defensável não está no modelo. Está no ciclo fechado: os dados melhoram a análise, a análise melhora a estrutura, a estrutura melhora a distribuição, a distribuição produz feedback e o feedback melhora a próxima decisão.
É assim que um papagaio estocástico ganha significado. Não se pede que o modelo seja humano. Ele é incorporado a um sistema que lhe oferece limites, dados, feedback e propósito econômico.
12. Conclusão: o mercado não precisa de máquinas conscientes
Este primeiro artigo estava certo ao alertar contra a confusão entre linguagem e compreensão. Mas a lição mais profunda não é que a IA seja fraca. É que a IA é diferente. Ela não sente, raciocina, lembra ou se importa como um ser humano. É justamente por isso que pode se tornar infraestrutura.
Os seres humanos são escassos, emocionais, corporificados e lentos. As máquinas são escaláveis, estatísticas, não corporificadas e rápidas. O futuro das finanças não está em escolher um ou outro. Está em atribuir a cada um a camada na qual tem vantagem. Os seres humanos administram a complexidade; as máquinas aceleram tarefas repetíveis.
O papagaio estocástico, quando incorporado aos fluxos financeiros, torna-se um componente poderoso de uma máquina financeira.
Tese final: não precisamos de máquinas que compreendam o mundo. Precisamos de máquinas que nos ajudem a precificá-lo mais rapidamente, estruturá-lo melhor, distribuir capital globalmente e monitorá-lo continuamente.