A Distribuição É o Gargalo
O que impede ativos qualificados de crédito privado de chegar ao capital qualificado?
Atlas Observations - Vol. 2 · 8 de julho de 2026
Resumo
Ao crédito privado já não faltam capital nem ativos. Sua restrição mais difícil é a distribuição: o trabalho necessário para tornar um ativo local compreensível, passível de aquisição e executável para um comprador e canal específicos. Este artigo defende que a camada escassa é o pareamento qualificado, o percurso operacional que vai do sinal de originação à adequação ao comprador, à estruturação e ao monitoramento. A oportunidade da Atlas é assumir a responsabilidade por esse fluxo, e Prisma é o sistema que torna as restrições, o apetite, as evidências e os resultados dos compradores utilizáveis antes que uma operação se transforme em oferta comercial.
Introdução
O crédito privado costuma ser descrito em termos de escala: trilhões em ativos, captações recordes, megafundos e bancos recuando da concessão de crédito em seus próprios balanços. Essa história é verdadeira. Mas ela está distante demais do trabalho que determina se uma operação se concretiza.
Os mercados de crédito privado têm capital e ativos em abundância. Um tomador pode ser conhecido localmente, e a carteira de recebíveis pode ter bom desempenho. Um credor pode ter os relacionamentos; um comprador, o mandato e o capital. Este artigo faz uma pergunta mais específica: se capital e ativos existem, o que ainda impede que uma operação qualificada de crédito privado seja fechada com um comprador qualificado?
A resposta é a distribuição, entendida como um trabalho de tradução que começa muito antes de uma conversa comercial: transformar o conhecimento local sobre crédito em um conjunto de informações e um percurso operacional institucionais que um comprador específico consiga analisar, aprovar e monitorar, seja ele uma instituição, um assessor ou uma plataforma.
Essa camada de tradução precisa resolver a adequação ao mandato, a diligência e a aprovação do canal antes que o capital possa se mover e, depois disso, manter a posição administrável e passível de monitoramento.
O capital já se formou
Os investidores institucionais já conhecem o crédito privado, e a demanda deixou de ser a questão em aberto. A AIMA/ACC estima os ativos sob gestão em crédito privado no mundo em US$ 3,5 trilhões, com investidores institucionais respondendo por 76% do total. O teste mais difícil agora ocorre no nível da operação: saber se uma oportunidade específica consegue passar pelos critérios de um comprador específico.
A demanda também está avançando para os canais de distribuição ao investidor final. A carteira 60/40 está perdendo força mais rapidamente entre os investidores jovens, e a Merrill Lynch espera que aproximadamente US$ 124 trilhões mudem de mãos até 2048. A pesquisa do Bank of America mostra que a geração que recebe esse patrimônio já tem uma exposição a investimentos alternativos cerca de três vezes maior que a da geração que o transfere.
Essa mudança eleva o padrão exigido da camada entre o ativo e o capital.
A escassez agora está no acesso efetivamente aprovado: uma transação específica, para um comprador específico, por um canal específico, com estrutura e dados suficientes para ser aprovada, registrada, distribuída e monitorada.
Os Estados Unidos tornam o canal visível
O mercado americano de crédito privado mostra esse ponto com mais clareza. No nível dos fundos, a linguagem é institucional. No nível dos ativos, o negócio está no segmento de empresas médias. Segundo a EY, a operação mediana de crédito privado nos Estados Unidos em 2024 foi de aproximadamente US$ 87 milhões, e cerca de 70% dos provedores afirmam que os tomadores os procuram por serem pequenos demais para empréstimos sindicalizados por bancos. Esses tomadores pagam por certeza, velocidade, estrutura flexível e um credor que mantenha o relacionamento até o vencimento.
Isso cria o mesmo problema que a Atlas encontra nas operações internacionais. Quando o tamanho afasta esses tomadores da sindicalização, o prêmio está nas partes do mercado que resistem à escala: originação local, estruturação sob medida, conhecimento do tomador, disciplina na administração do crédito e confiança no canal. Um relacionamento não pode ser sindicalizado. Um covenant personalizado não pode ser produzido em massa. Um empréstimo que funciona do ponto de vista do crédito ainda precisa chegar a quem de fato possa distribuí-lo ou mantê-lo.
Nos Estados Unidos, esse agente muitas vezes é o assessor financeiro. O capital de investidores de varejo e de alta renda geralmente chega ao crédito privado por meio de um assessor de investimentos registrado (RIA), uma corretora, um multifamily office ou uma plataforma, normalmente dentro de um veículo alimentador ou regulado. O assessor decide o que o cliente vê, o que cabe no planejamento e o que de fato é comprado.
Esse canal também está mudando. Ele se consolida em menos empresas, de maior porte, e migra de comissões para receitas baseadas nos ativos, que, segundo a Cerulli, representavam cerca de 72% da receita dos assessores em 2024 e devem chegar a 78% em 2026. Um assessor remunerado por ativos não tem um incentivo de comissão para evitar alternativas e tem um motivo real para buscar ativos que justifiquem sua remuneração.
O relacionamento do assessor também alcança o início do fluxo. O mesmo RIA ou multifamily office que distribui o produto costuma estar próximo de clientes que possuem empresas, imóveis e ativos privados — clientes com suas próprias necessidades de financiamento. O dono de uma empresa que precisa de uma linha garantida por recebíveis, uma empresa investida que precisa de crédito para crescer, um operador imobiliário que precisa de financiamento-ponte: cada um pode se tornar um sinal que o assessor percebe cedo.
Esse sinal ainda precisa ser tratado com cuidado. Operações indicadas por assessores podem criar conflitos relativos a remuneração, adequação, alocação e divulgação, especialmente se a mesma rede depois distribuir a exposição. Também chegam como informação bruta de relacionamento, antes de qualquer triagem de crédito. Toda operação indicada precisa passar pelo mesmo padrão de validação de qualquer outro ativo; caso contrário, o canal acrescenta ruído mais rapidamente do que capacidade.
O padrão mais amplo é o ponto central: mercados maduros de crédito privado expõem o mesmo gargalo em torno do qual a Atlas foi construída. A escassez está na camada de pareamento entre originação qualificada e demanda qualificada.
A restrição é o pareamento qualificado
Uma transação só funciona quando os fatos relativos ao ativo atendem às restrições do comprador:
| Variável relativa ao ativo | Restrição do comprador/canal |
|---|---|
| Onde foi originado? | Quais jurisdições o comprador pode incluir em sua carteira? |
| Qual é a garantia? | Ela se encaixa no mandato e na categoria de risco? |
| Quem indicou a operação? | A origem cria conflitos de remuneração, alocação, divulgação ou adequação? |
| Em qual moeda o ativo é financiado? | O comprador consegue proteger-se da exposição cambial ou absorvê-la? |
| Qual é o prazo e o cronograma de amortização? | São compatíveis com os limites de duração e liquidez? |
| Quem administra o ativo? | O investidor consegue monitorar o desempenho após o fechamento? |
| Quem é o detentor final? | O comprador é uma instituição, RIA, MFO, cliente de corretora, seguradora, fundo ou plataforma? |
| Por meio de qual estrutura? | A exposição precisa de um fundo, SPE, nota, veículo alimentador, token, veículo regulado ou tratamento em balanço? |
| Quem aprova a distribuição? | Qual comitê, plataforma, assessor, fiduciário ou equipe de risco pode dizer sim? |
| Quais dados sustentam a base de empréstimos (o arquivo de dados no nível de cada empréstimo)? | Eles atendem aos padrões de diligência e reporte? |
Pareamento qualificado significa resolver as restrições antes que uma operação se torne uma oferta comercial. A vantagem é uma taxa menor de fracasso no funil. Ao traduzir o ativo para a estrutura, a sala de dados e a linguagem de risco exigidas pelo canal do comprador, a Atlas reduz a chance de que um crédito viável morra por ser incompreensível, impossível de registrar ou encaminhado ao comprador errado.
O canal de assessores torna isso prático, em vez de abstrato. RIAs, multifamily offices, corretoras e plataformas ficam entre o produto e o investidor final, mas não compram da mesma forma. Operam sob deveres de cuidado, modelos econômicos e hábitos de diligência diferentes. Também vendem a partir de prateleiras de produtos distintas. Uma operação que funciona em um canal pode fracassar em outro sem qualquer mudança no risco de crédito subjacente.
Hoje essas diferenças permanecem na memória de cada pessoa: qual assessor recusou no último trimestre, por quê e o que teria mudado a resposta. O mercado não tem um sistema que trate esse conhecimento como ativo.
Uma carteira brasileira de recebíveis pode apresentar bons resultados em uma triagem por perda esperada e cobertura de garantias, mas fracassar no processo de um comprador europeu quando se aplicam a exposição cambial, o imposto retido na fonte e a constituição das garantias, além de meia dúzia de critérios semelhantes relativos a elegibilidade, reporte e capital regulatório. A rentabilidade é apenas o preço visível. O verdadeiro teste de aprovação está por trás dela: saber se a posição cabe nas políticas do comprador.
Duas transações com riscos de crédito semelhantes podem atrair níveis muito diferentes de demanda. A qualidade do crédito explica parte da diferença. A possibilidade de compreender o ativo dentro do sistema do comprador explica o restante: o investidor consegue registrá-lo, protegê-lo, explicá-lo a um comitê, monitorá-lo mensalmente e enquadrá-lo em uma categoria regulatória?
Enquanto essas perguntas não forem respondidas, o capital será apenas um número de manchete.
No crédito internacional, é nesse ponto que muitas operações fracassam. Um comprador americano ou europeu que adquire recebíveis brasileiros também adquire todo o percurso jurídico e operacional que os cerca. Quando um elo é incerto, a tese de investimento deixa de ser uma oportunidade de rentabilidade e vira um memorando de exceções.
Por que nenhum incumbente controla todo o percurso
Os bancos continuam essenciais para o mercado: balanços, confiança, conformidade, disciplina documental e acesso a clientes ainda importam. A questão é que os mesmos controles que tornam os bancos confiáveis também os tornam lentos quando o ativo é fragmentado, internacional, intensivo em dados ou fora do padrão.
A maioria dos fluxos bancários ainda avança em sequência: relacionamento com o cliente, memorando de crédito, risco, comitê, jurídico, conformidade, documentação e fechamento. Cada etapa reduz o risco institucional; cada transferência de responsabilidade também cria latência.
É aqui que a demora se torna concreta. Na experiência da Atlas, verificações básicas, como o estado da liquidação, a validação do ativo e os critérios de elegibilidade, podem levar mais de dois dias úteis antes mesmo de uma operação estar pronta para uma decisão real de investimento. A maior parte dessa demora é atrito no fluxo de trabalho, não profundidade da análise de crédito: arquivos ficam parados em caixas de entrada, campos são conciliados manualmente e exceções são tratadas uma a uma. Um fluxo habilitado por IA ataca esse tempo morto: ingere documentos, valida bases de ativos conforme as regras do mandato, sinaliza campos ausentes, direciona exceções ao responsável correto e elimina o trabalho burocrático residual para que o comitê examine apenas as questões que exigem julgamento.
A lacuna está no fluxo de trabalho: o modelo operacional dos bancos foi construído para uma sequência controlada, enquanto o crédito privado fragmentado precisa cada vez mais de pareamento quase em tempo real entre ativos locais e restrições dos compradores.
O mercado americano mostra por que nenhum incumbente controla naturalmente todo o percurso. Os bancos detêm balanços, confiança, conformidade e alcance em operações sindicalizadas, mas seu modelo recompensa o tamanho. As gestoras detêm capital e disciplina de investimento, mas muitas vezes dependem de um funil de originação mais estreito. As plataformas de distribuição detêm os canais de assessores, educação, diligência e integrações com custodiantes, mas geralmente movimentam fundos coletivos; os empréstimos subjacentes raramente são distribuídos individualmente por elas.
| Incumbente | O que possui | Onde para |
|---|---|---|
| Bancos | Balanço, conformidade, disciplina documental, alcance em operações sindicalizadas | O modelo recompensa exposições grandes e padronizadas e tem pouco espaço para milhares de créditos locais menores |
| Gestoras | Capital, construção de carteiras, disciplina de análise de crédito | Foram construídas para alocar capital; originar uma oferta local fragmentada continua sendo sua capacidade mais fraca |
| Plataformas de distribuição | Acesso a assessores, prateleiras de produtos, processos de diligência, integração com custodiantes | Geralmente distribuem exposição a fundos; oportunidades diretas no nível do ativo ficam fora da prateleira |
| Plataformas de tokenização | Liquidação, transferibilidade, infraestrutura de custódia, acesso fracionado | Não resolvem análise de crédito, administração do ativo, exequibilidade jurídica ou aprovação pelo canal do comprador |
A oportunidade está em todo o percurso: do sinal de um tomador local à validação, estruturação, aprovação do canal, distribuição e monitoramento.
Onde a tokenização para
A tokenização pode ajudar na transferência da propriedade: liquidação, transferibilidade, infraestrutura de custódia e acesso fracionado. A análise de crédito ainda precisa ocorrer ao redor dela.
Os investidores institucionais ainda precisam responder às perguntas básicas de crédito: qual é o ativo, quem o originou, quem o administra, o que acontece em caso de inadimplência e quem é responsável quando os dados estão errados?
Um token pode transferir um direito mais rapidamente. Dados ausentes, garantias fracas, lacunas de exequibilidade jurídica e originadores não testados ainda precisam ser resolvidos antes que esse direito se torne investível.
Uma porta de entrada mais ampla para ativos privados ainda deixa por construir todo o caminho: aprovação do assessor, diligência da plataforma, adequação e confiança do fiduciário.
A visão da Atlas
A oportunidade da Atlas é assumir a responsabilidade pelo fluxo entre originação qualificada e demanda qualificada, trazendo a distribuição para as etapas iniciais, antes que a operação esteja totalmente estruturada.
No topo do funil, a Atlas é construída como uma rede distribuída de originação: relacionamentos locais no Brasil, nos Estados Unidos e em outros mercados alimentam uma única camada de tradução institucional. A escala vem de transformar sinais locais fragmentados em oportunidades comparáveis, mantendo a originação local.
Esse mapa precisa cobrir tanto a demanda quanto a oferta. A Atlas precisa saber desde cedo quais compradores de fato podem adquirir uma determinada exposição e o que cada um exige que seja alterado antes que a operação mereça ser apresentada.
Alguns desses compradores também são fontes de sinais antecipados. Uma rede de assessores pode mapear a demanda e identificar necessidades de financiamento dos tomadores ao mesmo tempo. A Atlas trata as operações indicadas por assessores como mais uma entrada no funil: útil quando validada, perigosa quando aprovada sem rigor porque o relacionamento é próximo.
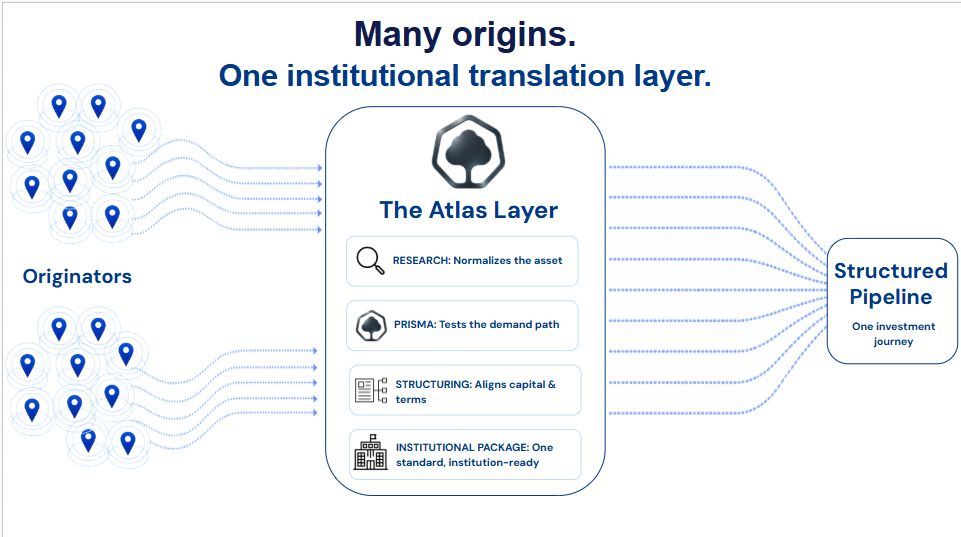
O lado da demanda desse mapa é o Prisma: um registro comercial vivo, consultado operação por operação, atualizado após cada rodada e considerado confiável pelas equipes que decidem se uma transação merece mais trabalho. Um CRM registra quem foi contatado. O Prisma registra o que cada comprador pode adquirir: em qual estrutura, com qual tamanho de aporte e o que já recusou.
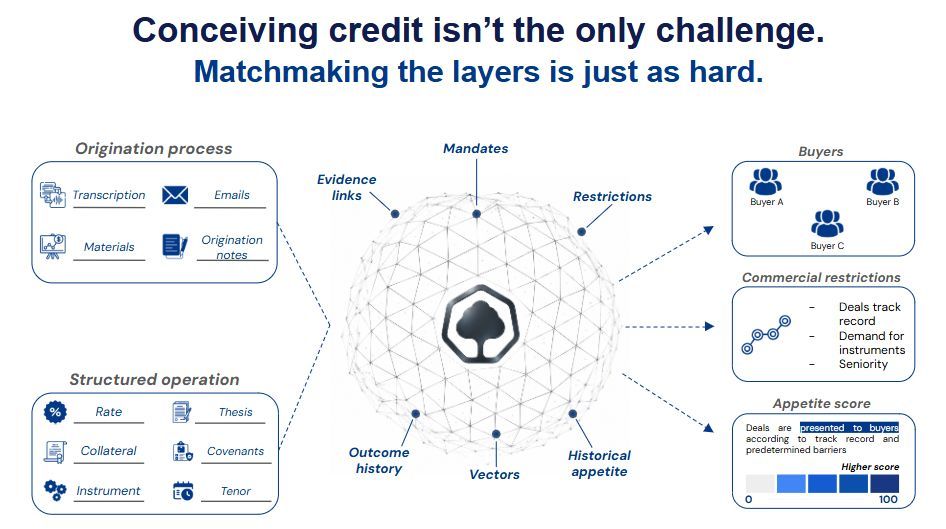
O Prisma transforma a demanda em julgamento operacional: quem pode comprar, por qual canal, sob qual estrutura, com quais evidências e o que ainda precisa mudar antes de a operação avançar.
O Prisma é a camada de demanda do Atlas Operating System. Research, a equipe que padroniza cada ativo, torna a operação compreensível; o Prisma torna a demanda operacional. Um lado padroniza o ativo. O outro compara esse ativo com a memória viva do mercado: quais compradores têm apetite, quais parcelas de cada mandato podem detê-lo e o que cada comprador já disse ou fez em situações semelhantes. O benefício prático é a disciplina no funil: a Atlas aborda compradores com evidências mais claras e transforma cada recusa em uma restrição que melhora o próximo pareamento.
Isso importa porque o conhecimento sobre distribuição perde validade rapidamente quando existe apenas em conversas, caixas de entrada, notas de reunião e memórias individuais. Um comprador pode gostar de recebíveis, mas rejeitar um administrador específico. Pode aceitar uma tese apenas por meio de certa estrutura. Pode ter uma parcela do mandato destinada a prazo e outra a spread. Pode dizer “envie” por curiosidade, sem apetite real. O mesmo registro também precisa captar quando um comprador se torna fonte de originação: quem indicou a operação, quais conflitos essa indicação cria e se o sinal veio da proximidade do relacionamento ou de uma análise de crédito validada. A tarefa do Prisma é converter esses fragmentos em memória comercial útil antes que a equipe gaste tempo estruturando uma operação sem comprador natural.
A unidade de trabalho é o Prisma da operação. Para cada transação, o Prisma responde a cinco perguntas antes de começar uma distribuição ampla: quem é o comprador natural, por que ele se encaixa, quais evidências sustentam essa conclusão, o que impede a abordagem e qual é a próxima ação. O resultado é uma decisão, não uma lista de distribuição: priorizar agora, refazer a estrutura, esclarecer um ponto pendente ou parar de gastar tempo.
O Prisma também muda o papel da equipe de Vendas no sistema operacional. Vendas assume a responsabilidade pela inteligência de demanda: atualiza as restrições, registra resultados e alimenta a próxima operação com evidências melhores. Quanto mais disciplinado o ciclo, menos a Atlas depende da memória e mais cada rodada comercial aprimora a seguinte.
O risco é a falsa precisão. Uma classificação sem evidências não conquistará a confiança das equipes de Vendas, Originação, Estruturação ou do Comitê. O Prisma só acumula valor se a base estiver limpa: evidências rastreáveis, validação pelos responsáveis, verificações de atualização e feedback dos resultados. Sem essa disciplina, o sistema formaliza boatos. Com ela, a Atlas constrói um grafo institucional de demanda que os concorrentes não conseguem copiar de uma apresentação.
Como isso funciona na prática
Considere um credor brasileiro com uma carteira de recebíveis. Antes de perguntar “o crédito é atrativo?”, a Atlas pergunta: “quais compradores institucionais podem de fato ter essa exposição em carteira e o que precisa ser verdadeiro para que eles a aprovem?”
Isso significa testar se o ativo é aquilo que afirma ser, da integridade dos dados e capacidade de administração à exequibilidade jurídica e ao risco de fraude. Ao mesmo tempo, o apetite dos investidores é testado à luz das restrições reais do comprador: mandato, tamanho do aporte, moeda, prazo e tratamento regulatório.
Se as lacunas forem reais, mas solucionáveis, a estrutura é ajustada antes que a operação seja oferecida amplamente ao mercado. Após o fechamento, os dados de administração e desempenho retroalimentam a originação futura e o direcionamento aos investidores.
Considere agora um empréstimo a uma empresa média americana. Depois que a operação é padronizada, com tomador, garantias, covenants, retorno, prazo e pendências de diligência definidos, o Prisma testa o percurso de mercado: qual canal consegue absorver a exposição, em qual estrutura, com qual retorno mínimo, com quais evidências e o que precisará ser explicado ao cliente final.
Ou faça o caminho inverso. Um assessor informa que a empresa de um cliente precisa de uma linha garantida por recebíveis. O Prisma registra a origem da indicação e o contexto comercial antes que a oportunidade seja tratada como oferta real. A Atlas ainda precisa validar o ativo, resolver conflitos de remuneração e alocação, testar a adequação e a divulgação e decidir qual canal pode analisar a operação de forma isenta.
Nos dois casos, o Prisma revela as restrições antes que o mercado o faça. Se o comprador precisar de outro tamanho de aporte, estrutura, limite de concentração, relatório de administração ou mitigador estrutural, a equipe saberá disso antes de oferecer a operação.
A velocidade vem da execução das etapas em paralelo, sem mudar o rigor da diligência: originação, padronização, teste de demanda pelo Prisma, estruturação, documentação e monitoramento se informam mutuamente enquanto avançam.
O produto reduz o custo de tradução entre a originação local e o capital institucional. O Prisma é o sistema que torna esse custo visível, comparável e passível de melhoria ao longo do tempo.
Implicação estratégica
Tamanho do balanço, tamanho do fundo e interface do token importam menos que conhecimento antecipado. A plataforma vencedora saberá três coisas antes de todas as outras: onde está surgindo uma oferta confiável, quais canais podem identificá-la ou absorvê-la e o que cada operação fechada ensina ao próximo ciclo de originação.
Em números: uma carteira de recebíveis originada com retorno bruto de aproximadamente 20% pode chegar ao cliente final com retorno líquido de aproximadamente 16%. Essa diferença de quatro pontos percentuais precifica o trabalho intermediário: encontrar o tomador, validar o ativo, estruturar o risco, pareá-lo com o comprador certo, obter aprovação no canal e manter a posição monitorável após o fechamento.
Quem controla o fluxo de trabalho captura essa diferença antes do alocador. O maior volume de capital não a conquista automaticamente. Ela cabe a quem encurta o caminho entre o primeiro sinal e o capital comprometido, operação por operação.
O Prisma é como a Atlas faz esse fluxo acumular valor. A primeira operação cria uma leitura comercial. A segunda a testa. A terceira melhora o perfil do comprador, a abordagem comercial e a estrutura. Com o tempo, cada transação fechada deixa um segundo ativo: o grafo de demanda que a Atlas construiu ao tentar fechá-la.
A Atlas deve ser avaliada por uma métrica rigorosa de plataforma: quanto tempo elimina entre o primeiro sinal de um ativo e o comprometimento de capital, sem reduzir o rigor da análise de crédito. O Prisma deve ser avaliado por sua contribuição a essa métrica: com que rapidez e precisão identifica o comprador natural, as restrições impeditivas, as evidências necessárias e a próxima ação para cada operação.
Conclusão
Durante uma década, o crédito privado foi tratado como uma história de oferta e demanda. A classe de ativos conseguiria captar capital suficiente? Conseguiria encontrar tomadores suficientes? Essas perguntas deixaram de ocupar o centro do mercado. O produto amadureceu, o capital se formou e a demanda avançou para os canais de distribuição ao investidor final.
O canal continua sendo o desafio.
No crédito internacional, esse canal precisa passar por três testes: exequibilidade jurídica, transferência econômica e controle operacional. Nos Estados Unidos, o mesmo problema muitas vezes aparece na mesa do assessor: a exposição consegue passar pela prateleira de produtos, pela plataforma, pelo processo fiduciário e pela estrutura exigida? Alguns desses mesmos relacionamentos também podem identificar necessidades de financiamento antes que elas se tornem operações amplamente ofertadas. Geografias diferentes, mesmo gargalo: o ativo precisa se tornar compreensível e passível de aquisição antes que o capital se mova.
As partes difíceis continuam existindo. O crédito precisa ser exequível, bem administrado, sustentado por dados limpos, resiliente ao longo dos ciclos e livre de conflitos não tratados no canal. O perigo interno é igualmente claro: se a originação crescer mais rapidamente que a validação, o modelo produzirá mais ruído do que capacidade.
A oportunidade da Atlas é encurtar o caminho da originação local ao capital comprometido e monitorável sem transformar a diligência em um exercício de marcar itens. Prisma é o sistema que torna essa redução possível: converte o histórico dos compradores, as restrições dos canais, as evidências de apetite e os resultados comerciais em decisões por operação antes que uma transação esteja totalmente estruturada ou amplamente oferecida ao mercado.
Quando bem executada, a distribuição passa a fazer parte da análise de crédito, em vez de ser apenas uma função comercial.
Fontes
J.P. Morgan Asset Management. Alternative Investments Outlook 2026 (8th Annual Edition). J.P. Morgan, 2025.
EY (Ernst & Young). Economic Contribution of Private Credit to the US Economy in 2024. EY, 2024.
Charles Schwab & Co. Modern Wealth Survey 2025. Charles Schwab, 2025.
Charles Schwab & Co. RIA Benchmarking Study 2025. Charles Schwab, 2025.
Cerulli Associates. U.S. Retail Advisor Metrics 2024. Cerulli Associates, 2024.
Kitces, Michael. “Trends in Financial Advice Fees: What Financial Advisors Are Actually Charging for Their Services.” kitces.com, June 16, 2025.
Kitces Research. The Kitces Report, Volume 2, 2024: How Financial Planners Actually Price Their Services. kitces.com, 2024.
Bank of America Private Bank. 2024 Study of Wealthy Americans. Bank of America, June 2024.
UBS. Global Wealth Report 2025. UBS, 2025.
AIMA & Alternative Credit Council. “Strong Growth Sees Private Credit Market Reach US$3.5 Trillion.” Press release.
Federal Reserve Board. Senior Loan Officer Opinion Survey on Bank Lending Practices. April 2023.
Federal Reserve Board. “Bank Lending to Private Credit: Size, Characteristics, and Financial Stability Implications.” FEDS Notes, May 23, 2025.
Reuters. “Global Securities Watchdog Says Tokenization Creates New Risks.” November 11, 2025.
Merrill Lynch (Bank of America). “The Great Wealth Transfer.”